L’Italia dovrebbe prendere appunti.
Fino a poco tempo fa in Italia si pagava praticamente tutto in contanti. Il fruttivendolo, il bar, il meccanico, perfino quel ristorante dove spendi 80 euro a testa e ti guardano male se tiri fuori la carta.
Le cose stanno cambiando – nel 2024 per la prima volta i pagamenti digitali hanno superato il contante – ma siamo ancora indietro rispetto al resto d’Europa.
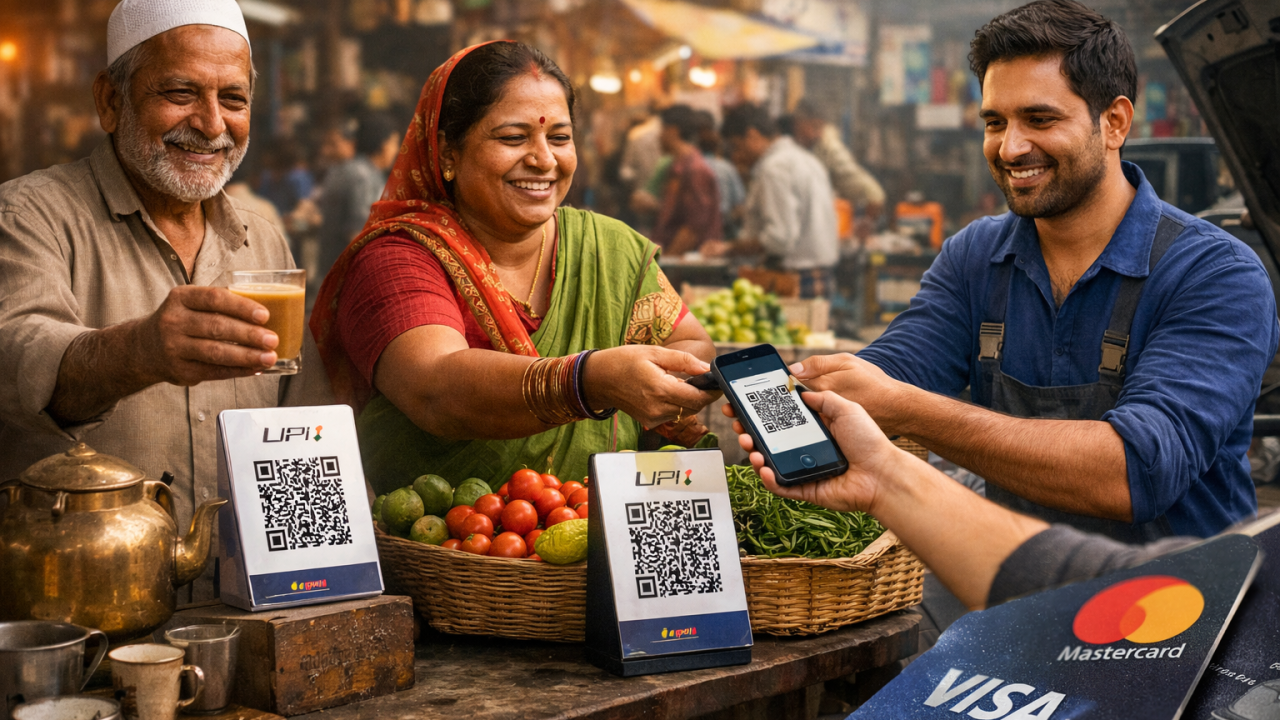
Nel frattempo, dall’altra parte del mondo, l’India ha fatto una cosa che sembrava impossibile: ha mandato in panchina Visa e Mastercard (e anche altri). Non con la forza, ma con qualcosa di incredibilmente più semplice. Un codice QR.
Come funziona UPI (e perché è geniale)
Il sistema si chiama UPI – Unified Payments Interface. In pratica, colleghi il tuo conto corrente a un’app, inquadri un QR code e paghi. Fine. Niente POS, niente commissioni bancarie assurde, niente attese.
Il venditore di chai per strada? Accetta pagamenti digitali. La signora che vende verdura al mercato? Idem. L’idraulico che ti viene a casa? Stesso sistema.
Oggi oltre l’80% dei pagamenti digitali al dettaglio in India passa da UPI. Otto su dieci. Visa e Mastercard hanno visto la loro quota di mercato scendere dal 43% nel 2018 al 21% nel 2024, mentre milioni di commercianti scoprivano che potevano digitalizzarsi spendendo praticamente zero.
Il vero problema (che nessuno vuole dire ad alta voce)
Qui da noi il cash non è solo una questione di comodità. È anche il modo in cui sopravvive l’economia sommersa. Quella che non dichiara, non fattura, non paga le tasse.
Parliamo di circa il 10% del PIL italiano secondo l’ISTAT – oltre 200 miliardi di euro che circolano nell’ombra. Più di 3 milioni di lavoratori irregolari. Non è il 40% che si sente dire a volte, ma è comunque una cifra enorme.
In India, l’esplosione dei pagamenti digitali ha reso più difficile far sparire i soldi. Ogni transazione lascia una traccia. Il ristorante che prima dichiarava poco e incassava molto? Più complicato farlo quando i clienti pagano tutti con QR code.
Sia chiaro: l’evasione non è sparita. E il percorso dell’India è stato tutt’altro che lineare – la demonetizzazione del 2016 è stata molto controversa e i suoi effetti reali sul black money sono ancora dibattuti. Ma l’adozione massiccia di pagamenti digitali tracciabili ha comunque portato più trasparenza nel sistema.
Cosa potrebbe fare l’Italia (se volesse davvero)
Copiare il modello UPI? Non esattamente. Siamo in Europa, abbiamo le nostre regole, le nostre banche, i nostri vincoli. Ma l’idea di fondo funzionerebbe benissimo:
- Un sistema unico, interoperabile, che collega tutte le banche. Non dieci app diverse che parlano lingue diverse. Una infrastruttura dove tutti possono operare, ma che funziona in modo omogeneo.
- Zero o quasi commissioni per i piccoli commercianti. Il barista che ti fa il caffè non deve pagare 3 centesimi di commissione a Visa. Se vuoi che la gente passi al digitale, devi togliere gli ostacoli economici.
- QR code stampati, non POS costosi. Un adesivo sul bancone costa letteralmente niente. Un POS costa centinaia di euro più canone mensile.
- Incentivi fiscali veri. Non la lotteria degli scontrini. Sconti IVA reali per chi paga digitale, bonus per i commercianti che accettano solo pagamenti tracciati.
Gli ostacoli (perché non è tutto rose e fiori)
- Le banche. In Italia vivono di commissioni. Un sistema tipo UPI le taglierebbe fuori da una bella fetta di guadagni. Aspettatevi resistenza.
- Visa e Mastercard & Co. Pensate che staranno a guardare mentre gli portano via il mercato italiano? Hanno uffici legali e lobby che farebbero impallidire un governo.
- La cultura. Molti italiani vedono i pagamenti digitali come un modo per il governo di controllarli. Non hanno tutti i torti, ma questa diffidenza rallenta qualsiasi innovazione.
- La politica. Serve visione, investimento, capacità di tenere il punto per anni. Non è roba da campagna elettorale.
Perché dovrebbe interessarci
Non sono un integralista del digitale. Capisco chi preferisce il contante, capisco le preoccupazioni sulla privacy, capisco anche che non tutti hanno uno smartphone o internet veloce.
Ma quando il 10% dell’economia italiana è sommersa – oltre 200 miliardi di euro – quando paghiamo tasse altissime perché una fetta importante del paese non le paga, quando i servizi pubblici fanno schifo perché non ci sono soldi nelle casse dello Stato… forse dovremmo farci qualche domanda.
L’India è partita da condizioni peggiori delle nostre. Popolazione più povera, alfabetizzazione digitale più bassa, infrastrutture meno sviluppate. Eppure ce l’hanno fatta.
Non sto dicendo che sia facile. Non sto dicendo che si possa fare domani. Ma se un paese con 1,4 miliardi di persone riesce a far funzionare un sistema del genere, forse anche noi potremmo provarci.
O continuiamo a fare finta di niente mentre il resto del mondo va avanti.
#digitalpayments #fintech #italy #innovation #economia #cashless #UPI #pagamentidigitali
Nota sull’uso di IA: l’autore ha utilizzato strumenti di IA generativa (ChatGPT, Claude, Perplexity) come supporto alla scrittura e ha interamente rivisto e approvato il testo finale.